
近日,“星巴克纸杯、吸管将由蜜雪冰城代工”的传闻引发广泛关注,尽管双方均否认合作,但这场舆论风波依然持续发酵。曾经稳居高端咖啡赛道的星巴克,如今却与主打平价亲民的蜜雪冰城一同成为热议话题。
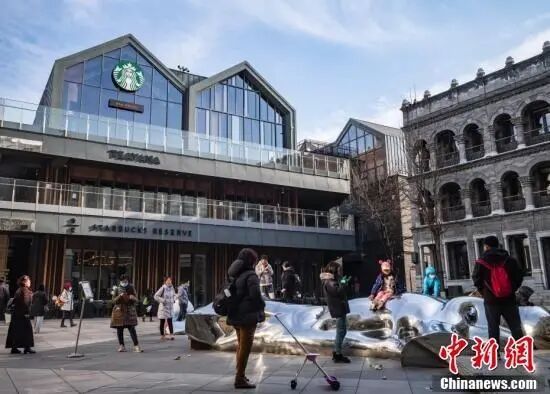
这场讨论背后,反映了行业正在发生的变局:星巴克不得不面对市场话语权减弱的现实。大众也纷纷好奇,这家曾经的咖啡巨头如何调整策略以适应市场变化。
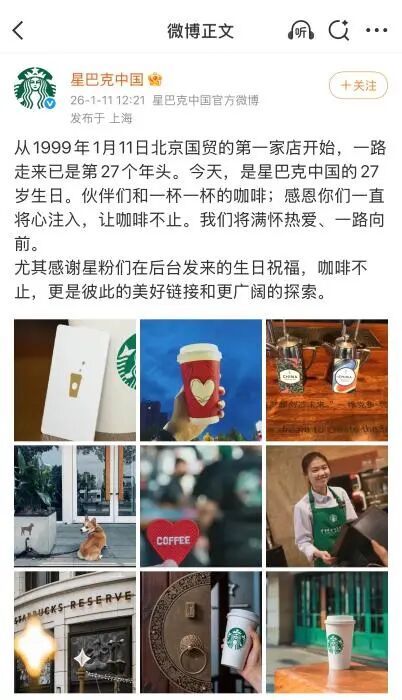
1999年,星巴克在北京国贸开设了中国内地首家门店,正式进入中国市场。当时一杯卡布奇诺售价高达19元,对于尚未成熟的中国咖啡市场来说,这一价格远超日常消费水平。因此,星巴克在中国经历了长达九年的亏损。尽管如此,星巴克并未放缓扩张步伐,逐渐从一线城市向全国重点城市渗透。
随着消费水平的提高,中国咖啡市场需求不断扩大。2014年的数据显示,中国的年咖啡消费增长率超过20%,是世界平均增速的十倍以上。庞大的市场增量最终盘活了星巴克在华业务。从2008年到2013年,星巴克在中国的相关市场份额从12%增至31%。
在很长一段时间里,星巴克不仅是一杯咖啡,更是小众轻奢和潮流生活的代名词,频繁出现在青春文学和都市消费场景中。星巴克倡导的“第三空间”理念,为其构筑了品牌壁垒,打造出家庭和办公室之外的休闲社交场所。然而,关于其价格的争议从未停止。2013年,媒体对比全球多城星巴克定价发现,北京同款拿铁售价远高于伦敦、纽约等地。
近年来,国产咖啡品牌的崛起对星巴克构成了挑战。2023年,瑞幸在中国市场的销售总额首次超过星巴克,成为最大的咖啡连锁品牌。瑞幸的成功在于高密度布局和高性价比产品,快速抢占下沉市场。消费者不再愿意为品牌溢价和空间附加值付费,咖啡逐渐成为普通人的日常需求。
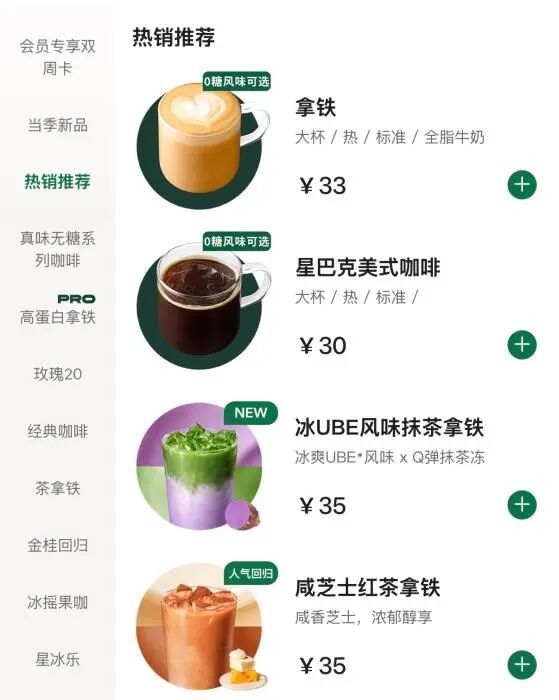
面对竞争,星巴克宣布与中国另类资产管理公司博裕投资达成战略合作,共同运营中国市场零售业务。此外,星巴克在价格上也做出了一些调整,例如2025年6月宣布数十款产品平均降价约5元。但在产品创新方面,星巴克的优势逐渐弱化,相较于国产咖啡层出不穷的新品,其对年轻消费者的吸引力有所下降。
如今,星巴克计划深耕中小城市及新兴区域,将在华门店规模从8000余家扩展至2万家。然而,新的疑问也随之而来:习惯了高端定位的星巴克能否适配下沉市场的消费逻辑?早已习惯平价咖啡的大众市场还会为星巴克的高端滤镜买单吗?这些问题正是星巴克需要解决的发展命题。
股票配资大盘提示:文章来自网络,不代表本站观点。


